Domain erstbegeher.de kaufen?
Wir ziehen mit dem Projekt
erstbegeher.de um.
Sind Sie am Kauf der Domain
erstbegeher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erstbegeher.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Goldstein, Jürgen: Die Entdeckung der NaturDie Entdeckung der Natur , DIE ENTDECKUNG DER NATUR ist eine Erfahrungsgeschichte, deren Anfänge ins 14. Jahrhundert zurückreichen. Ein lebendiges Panorama ihrer Schauplätze und Protagonisten entwirft Jürgen Goldstein in sechzehn Kapiteln: von Petrarcas Mont-Ventoux-Erlebnis über Georg Forsters Tahiti-Reise und Georg Christoph Lichtenbergs Überfahrt nach Helgoland bis hin zu Reinhold Messners Besteigung des Mount Everest. Anhand von acht Bergbesteigungen und acht Horizontüberschreitungen durch Seefahrten zeichnet er einen Entwicklungsbogen nach, der von der zaghaft einsetzenden Lust am Schauen über die spektakulären Naturerkundungen bis zur heutigen Anschauungsmüdigkeit reicht. Aus den historischen Erfahrungsberichten spinnt Jürgen Goldstein eine dichte, fast literarische Erzählung der sich wandelnden Wahrnehmung der Natur, die diese Entdeckungserlebnisse zu unmittelbarem Leben erweckt. Indem er jene oft brillanten Schriftsteller wie Goethe und Darwin oder Claude Lévi-Strauss und Peter Handke selbst zu Wort kommen lässt, gelingt es ihm, die Erzählung als Wissensform zu rehabilitieren und die Leser an der Unmittelbarkeit ihrer Eindrücke teilhaben zu lassen. Was die Reisetagebücher, Briefe, Notizen und Erzählungen der Anschauungsnomaden verbindet, ist die Liebe zur Welt. , Führungsschienen > Steuerketten, Zahnriemen & Einbausätze , Auflage: 2. Auflage, Erscheinungsjahr: 20130301, Produktform: Leinen, Beilage: Leinenband, Titel der Reihe: Naturkunden#3#, Autoren: Goldstein, Jürgen, Auflage: 13000, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 310, Abbildungen: mit zahlreichen Abbildungen, Keyword: Bergbesteigungen; Seefahrten; Georg Christoph Lichtenberg; Petrarca; Georg Forster; Erfahrungsberichten; Wissenschaftserzählung, Fachschema: Natur / Kunst, Fotografie, Literatur, Fachkategorie: Biografien und Sachliteratur, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Tierwelt und Natur (Stillleben, Landschaften usw.), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Berlin, Länge: 233, Breite: 177, Höhe: 25, Gewicht: 684, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
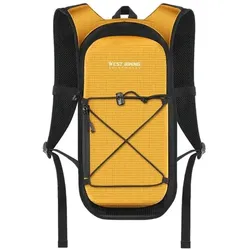
Rucksack Wandern für Radsport BergsteigenDieser Rucksack wurde speziell für Outdoor-Aktivitäten wie Radfahren und Bergsteigen entwickelt. Er vereint Komfort und Funktionalität und bietet die ideale Lösung, um Ihre wichtigsten Utensilien auf Ihren Abenteuern mitzunehmen. Sein robustes Design und die hochwertigen Materialien garantieren Langlebigkeit und schützen Sie vor Wind und Wetter. Mit seinem großzügigen Fassungsvermögen bietet dieser Rucksack ausreichend Platz für Ihre persönlichen Gegenstände wie Wasserflaschen, Handys, Powerbanks, Schlüssel und Geldbörsen. Dank seiner wasserdichten Konstruktion sind Ihre Sachen effektiv vor Regen, Schweiß und Feuchtigkeit geschützt, sodass Sie sich unbesorgt auf Ihre Aktivitäten konzentrieren können. --- ## **Produktspezifikationen** - Material: Polyester + PU (wasserabweisend) - Gewicht: 200 g ± 10 g - Volumen: 7 l - Eigenschaften: Angenehm zu tragen, atmungsaktiv, abrieb- und reißfestes Mesh-Gewebe, kompakt und tragbar, bietet Platz für eine Trinkblase (nicht im Lieferumfang enthalten) --- ## **Geeignete Einsatzgebiete und Aktivitäten** Dieser Rucksack ist perfekt für verschiedene Outdoor-Aktivitäten und bietet große Vielseitigkeit. Er wurde speziell für die Bedürfnisse von Abenteurern entwickelt. Rennradfahren Wandern und Campen Klettern und Marathonläufe19,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Goldstein, Jürgen: Die Entdeckung der NaturDie Entdeckung der Natur , DIE ENTDECKUNG DER NATUR ist eine Erfahrungsgeschichte, deren Anfänge ins 14. Jahrhundert zurückreichen. Ein lebendiges Panorama ihrer Schauplätze und Protagonisten entwirft Jürgen Goldstein in sechzehn Kapiteln: von Petrarcas Mont-Ventoux-Erlebnis über Georg Forsters Tahiti-Reise und Georg Christoph Lichtenbergs Überfahrt nach Helgoland bis hin zu Reinhold Messners Besteigung des Mount Everest. Anhand von acht Bergbesteigungen und acht Horizontüberschreitungen durch Seefahrten zeichnet er einen Entwicklungsbogen nach, der von der zaghaft einsetzenden Lust am Schauen über die spektakulären Naturerkundungen bis zur heutigen Anschauungsmüdigkeit reicht. Aus den historischen Erfahrungsberichten spinnt Jürgen Goldstein eine dichte, fast literarische Erzählung der sich wandelnden Wahrnehmung der Natur, die diese Entdeckungserlebnisse zu unmittelbarem Leben erweckt. Indem er jene oft brillanten Schriftsteller wie Goethe und Darwin oder Claude Lévi-Strauss und Peter Handke selbst zu Wort kommen lässt, gelingt es ihm, die Erzählung als Wissensform zu rehabilitieren und die Leser an der Unmittelbarkeit ihrer Eindrücke teilhaben zu lassen. Was die Reisetagebücher, Briefe, Notizen und Erzählungen der Anschauungsnomaden verbindet, ist die Liebe zur Welt. , Führungsschienen > Steuerketten, Zahnriemen & Einbausätze , Auflage: 2. Auflage, Erscheinungsjahr: 20130301, Produktform: Leinen, Beilage: Leinenband, Titel der Reihe: Naturkunden#3#, Autoren: Goldstein, Jürgen, Auflage: 13000, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 310, Abbildungen: mit zahlreichen Abbildungen, Keyword: Bergbesteigungen; Seefahrten; Georg Christoph Lichtenberg; Petrarca; Georg Forster; Erfahrungsberichten; Wissenschaftserzählung, Fachschema: Natur / Kunst, Fotografie, Literatur, Fachkategorie: Biografien und Sachliteratur, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Tierwelt und Natur (Stillleben, Landschaften usw.), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Berlin, Länge: 233, Breite: 177, Höhe: 25, Gewicht: 684, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung BürgermeisteramtHerausforderung Bürgermeisteramt , Kommunen erfolgreich führen Öffentlicher Druck, klamme Finanzen, bürokratische Hürden, gesellschaftliche Polarisierung, unvorhergesehene Krisen und allgemein ein rasanter technologischer wie ökologischer Wandel – das Bürgermeisteramt ist eine anspruchsvolle wie auch komplexe Aufgabe. Gleichzeitig kann in kaum einem anderen Amt das Zusammenleben der Menschen derart konkret und unmittelbar gestaltet werden. Somit können Bürgermeisterinnen und Bürgermeister eine Schlüsselfunktion in lokalen Transformationsprozessen ausüben. Best-Practice-Erfahrungen nutzen Doch wie kann das gelingen? Was ist nötig, um eine Gemeinde umsichtig und vorausschauend zu führen? In diesem Band versammeln Paul Witt und Mathis Dippon inspirierende Perspektiven, die dem Wandel des Bürgermeisteramts Rechnung tragen. In 29 Interviews und Gastbeiträgen werden wirksame Handlungsansätze aufgezeigt, Erfahrungswissen geteilt sowie Fähigkeiten und Eigenschaften für eine beispielhafte Amtsführung herausgearbeitet. Aus dem Inhalt: Hass und Hetze entgegentreten Diversität gestalten Ortszentren revitalisieren Zukunftsorte schaffen Klimaneutralität erreichen Nachhaltigkeit vorantreiben Das Must-have in jedem Rathaus Ein Muss für alle (Ober-)Bürgermeisterinnen und (Ober-)Bürgermeister, aber auch für Gemeinderätinnen und-räte sowie alle an der Kommunalpolitik interessierten Leserinnen und Leser! , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241008, Produktform: Kartoniert, Redaktion: Dippon, Mathis~Witt, Paul, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 304, Keyword: Bürgermeister; Bürgermeisteramt; Erfahrungsbericht; Führungskraft; Handlungsansätze; Interview; Kommunalpolitik; Kommunalverwaltung; Kommune; Krisenmanagement; Transformation; Verwaltung, Fachschema: Öffentliches Recht~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Kommunal-, Regional- und Landesregierung, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 22, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rucksack Wandern für Radsport BergsteigenDieser Rucksack wurde speziell für Outdoor-Aktivitäten wie Radfahren und Bergsteigen entwickelt. Er vereint Funktionalität und Komfort und ist somit die ideale Lösung, um Ihre wichtigsten Utensilien auf Ihren Abenteuern mitzunehmen. Sein robustes Design und die hochwertigen Materialien garantieren Langlebigkeit und schützen Sie zuverlässig vor Wind und Wetter. Mit seinem großzügigen Fassungsvermögen bietet dieser Rucksack ausreichend Platz für Ihre persönlichen Gegenstände wie Wasserflaschen, Handys, Powerbanks, Schlüssel und Geldbörsen. Dank seiner wasserdichten Konstruktion sind Ihre Sachen vor Regen, Schweiß und Feuchtigkeit geschützt – perfekt für die unterschiedlichsten Bedingungen im Freien. --- ## **Produktspezifikationen** - Material: Polyester + PU (wasserabweisend) - Gewicht: 200 g ± 10 g - Volumen: 7 l - Eigenschaften: Angenehm zu tragen, atmungsaktiv, abrieb- und reißfestes Mesh-Gewebe, kompakt und tragbar, bietet Platz für eine Trinkblase (nicht im Lieferumfang enthalten) --- ## **Geeignete Einsatzgebiete und Aktivitäten** Dieser Rucksack ist ideal für diverse Outdoor-Aktivitäten und bietet hervorragenden Halt sowie viel Stauraum. Rennradfahren Wandern und Campen Klettern und Marathonläufe20,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rucksack Wandern für Radsport BergsteigenDieser Rucksack wurde speziell für Outdoor-Aktivitäten wie Radfahren und Bergsteigen entwickelt. Er vereint Funktionalität und Komfort und ist somit die ideale Lösung, um Ihre wichtigsten Utensilien auf Ihren Abenteuern mitzunehmen. Sein robustes Design und die hochwertigen Materialien garantieren Langlebigkeit und schützen Sie zuverlässig vor Wind und Wetter. Mit seinem großzügigen Fassungsvermögen bietet dieser Rucksack ausreichend Platz für Ihre persönlichen Gegenstände wie Wasserflaschen, Handys, Powerbanks, Schlüssel und Geldbörsen. Dank seiner wasserdichten Konstruktion sind Ihre Sachen vor Regen, Schweiß und Feuchtigkeit geschützt – perfekt für die unterschiedlichsten Bedingungen im Freien. --- ## **Produktspezifikationen** - Material: Polyester + PU (wasserabweisend) - Gewicht: 200 g ± 10 g - Volumen: 7 l - Eigenschaften: Angenehm zu tragen, atmungsaktiv, abrieb- und reißfestes Mesh-Gewebe, kompakt und tragbar, bietet Platz für eine Trinkblase (nicht im Lieferumfang enthalten) --- ## **Geeignete Einsatzgebiete und Aktivitäten** Dieser Rucksack ist ideal für diverse Outdoor-Aktivitäten und bietet hervorragenden Halt sowie viel Stauraum. Rennradfahren Wandern und Campen Klettern und Marathonläufe19,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.